当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親が亡くなったけれど、何から手をつければいいのか分からない』。そんな時に開いてほしいサイトです。
結論から言うと、相続でまず押さえるのは「誰が相続人か」「相続税がかかりそうか」「期限のある手続きはどれか」の3つです。この3つが分かると、次にやることが自然と見えてきます。
相続の手引きは、国税庁・法務省・裁判所などの公開情報をもとに、編集部が整理している解説サイトです。公的機関や特定の事務所の公式サイトではありません。
相続の手引きはどんなサイト?最初に読む記事の早見表
相続の手続きは、亡くなった直後の届出、相続人と財産の確認、遺産の分け方の話し合い、相続税の申告、不動産の名義変更、という順番で進みます。自分がいまどの段階にいるかで、読む記事が変わります。
身内が亡くなると、葬儀の準備と並行して役所の手続きが一気に押し寄せてきますよね。
ただ、すべてを同じ日に片付ける必要はありません。期限の短いものから順番に進めれば大丈夫なんです。
| いまの状況 | 最初に読む記事 | 分かること |
|---|---|---|
| 亡くなった直後 | 親が亡くなったらすること一覧 | 死亡届・年金・保険などの届出と期限 |
| 相続人が誰か分からない | 法定相続人とは | 相続人の順位と範囲 |
| 相続税がかかるか知りたい | 相続税の基礎控除 | 非課税になる遺産額の目安 |
| 借金が多そう | 相続放棄とは | 放棄の効果と3か月の期限 |
| 家や土地を相続した | 相続登記の義務化 | 名義変更の期限と過料 |
| 誰に相談すればいいか迷う | 相続の相談先 | 税理士・司法書士・弁護士の違い |
全体像を先に知りたい方は、相続とはと相続税とはの2本から読んでみてください。
亡くなった直後にやること|期限の短い手続きから
『葬儀が終わったら考えよう』と思いがちですが、実は葬儀の前後に期限が来る手続きもあります。
主な届出の期限は次のとおりです。
| 手続き | 期限 | 窓口 |
|---|---|---|
| 死亡届 | 死亡を知った日から7日以内 | 市区町村役場 |
| 年金の受給停止 | 厚生年金は10日以内、国民年金は14日以内 | 年金事務所など |
| 健康保険・介護保険の資格喪失 | 14日以内(国保・後期高齢者医療) | 市区町村役場 |
| 世帯主変更届 | 14日以内(残った世帯員が1人なら不要) | 市区町村役場 |
| 葬祭費・埋葬料の請求 | 2年以内 | 加入していた健康保険 |
未支給年金は、5年の時効までに遺族が請求できます。受け取った遺族の一時所得として所得税の対象になる点は覚えておきましょう。
届出が落ち着いたら、相続全体の期限を確認しておきます。くわしくは相続の手続きの期限一覧にまとめています。
相続人は誰?順位と法定相続分の見方
『兄弟も相続人になるの?』『前妻の子は?』と、相続人の範囲で迷う方も多いはずです。
配偶者は常に相続人になります。そのほかの家族は、次の順位で相続人になります。
| 順位 | 相続人 | 配偶者がいる場合の法定相続分 |
|---|---|---|
| 第1順位 | 子(亡くなっていれば孫) | 配偶者1/2・子1/2 |
| 第2順位 | 直系尊属(父母・祖父母) | 配偶者2/3・直系尊属1/3 |
| 第3順位 | 兄弟姉妹(亡くなっていれば甥姪) | 配偶者3/4・兄弟姉妹1/4 |
同じ順位の人が複数いれば、その割合を均等に分けます。認知された子や養子も、実子と同じ相続分です。
一方で、内縁の配偶者は相続人になりません。ここは誤解の多いところです。
例えば、夫が亡くなり妻と子2人が相続するケースなら、妻が1/2、子がそれぞれ1/4ずつです。
順位のくわしい考え方は法定相続人とは、割合の計算は法定相続分とはで解説しています。
相続税はいくらからかかる?基礎控除と計算の流れ
ここがいちばん気になるところですよね。『うちは相続税がかかるのか』です。
相続税には基礎控除があり、遺産がこの金額以下なら相続税はかからず、申告もいりません。
3,000万円+600万円×法定相続人の数。相続放棄した人も人数に数えます。
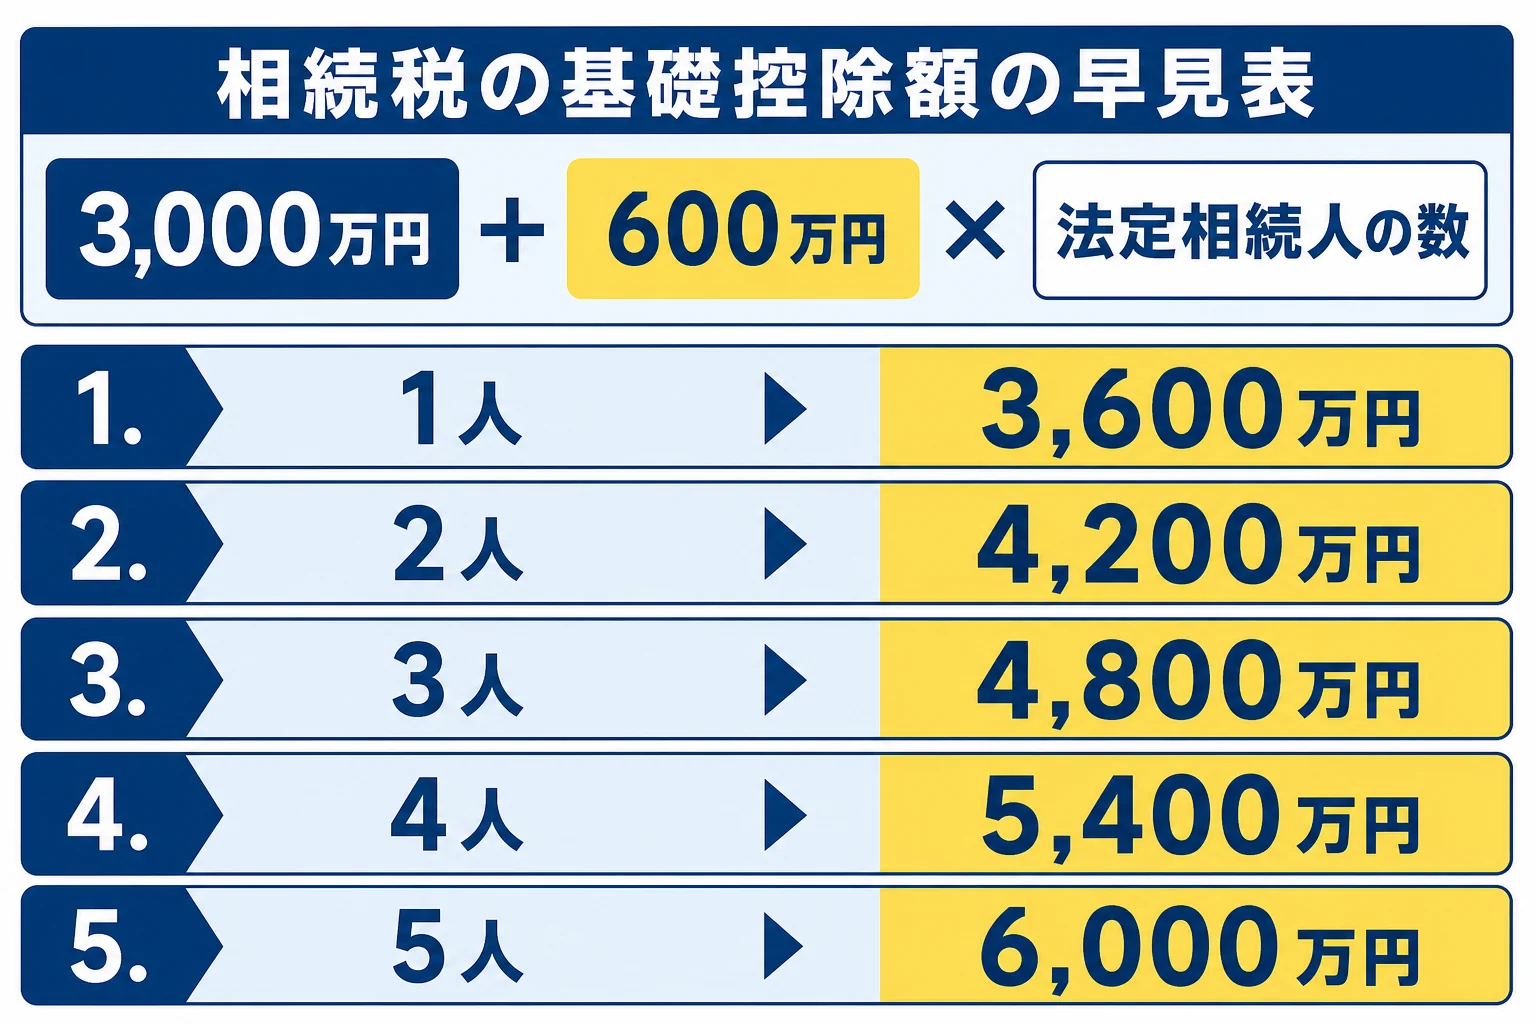
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
国税庁の「令和5年分 相続税の申告事績の概要」によると、亡くなった人のうち相続税の課税対象になったのは9.9%でした。
つまり、多くの家庭では相続税はかかりません。ただ、自宅の土地と預金を合わせると基礎控除を超える、というケースは珍しくないんです。
基礎控除を超えた場合の計算例
例えば、妻と子2人が相続し、遺産の課税価格の合計が5,700万円だったとします。
- 基礎控除は3,000万円+600万円×3人=4,800万円
- 超えた部分は5,700万円−4,800万円=900万円
- 法定相続分で分けると、妻450万円・子225万円ずつ
- それぞれに税率10%をかけて、45万円+22.5万円+22.5万円=90万円
この90万円が相続税の総額です。実際に誰がいくら払うかは、実際に受け取った割合で分けて決まります。
さらに、配偶者が受け取った分には「配偶者の税額軽減」が使えます。1億6,000万円か法定相続分相当額の多いほうまでは、配偶者に相続税がかかりません。
計算の手順は相続税の計算方法、遺産額別の目安は相続税の早見表で確認できます。『いくらから』を知りたい方は相続税はいくらからかかる?もどうぞ。
相続税を減らせる控除と特例
『払うしかないのかな』と思う前に、使える控除と特例を確認しておきましょう。
| 制度 | 内容 | 申告の要否 |
|---|---|---|
| 配偶者の税額軽減 | 1億6,000万円か法定相続分相当額の多いほうまで非課税 | 税額0でも申告が必要 |
| 小規模宅地等の特例 | 自宅の土地は330㎡まで評価額を80%減額 | 申告が必要 |
| 生命保険金の非課税枠 | 500万円×法定相続人の数 | 相続人が受け取った分のみ |
| 死亡退職金の非課税枠 | 500万円×法定相続人の数 | 相続人が受け取った分のみ |
| 未成年者控除 | (18歳−相続時の年齢)×10万円 | 該当者のみ |
特に大きいのが、自宅の土地に使える小規模宅地等の特例です。80%減額になると、土地の評価額が大きく下がります。
ただし、同居していた親族か、配偶者か、持ち家のない別居の親族かなど、使える人に要件があります。要件を満たすかどうかは、税理士に確認しておくと安心です。
くわしくは小規模宅地等の特例とはと相続税の配偶者控除で解説しています。
相続税の申告と納税の期限
相続税がかかる場合、申告と納付の期限は「相続の開始を知った日の翌日から10か月以内」です。
10か月と聞くと長く感じますよね。実は、財産の洗い出しや遺産分割の話し合いをしていると、あっという間に過ぎてしまいます。
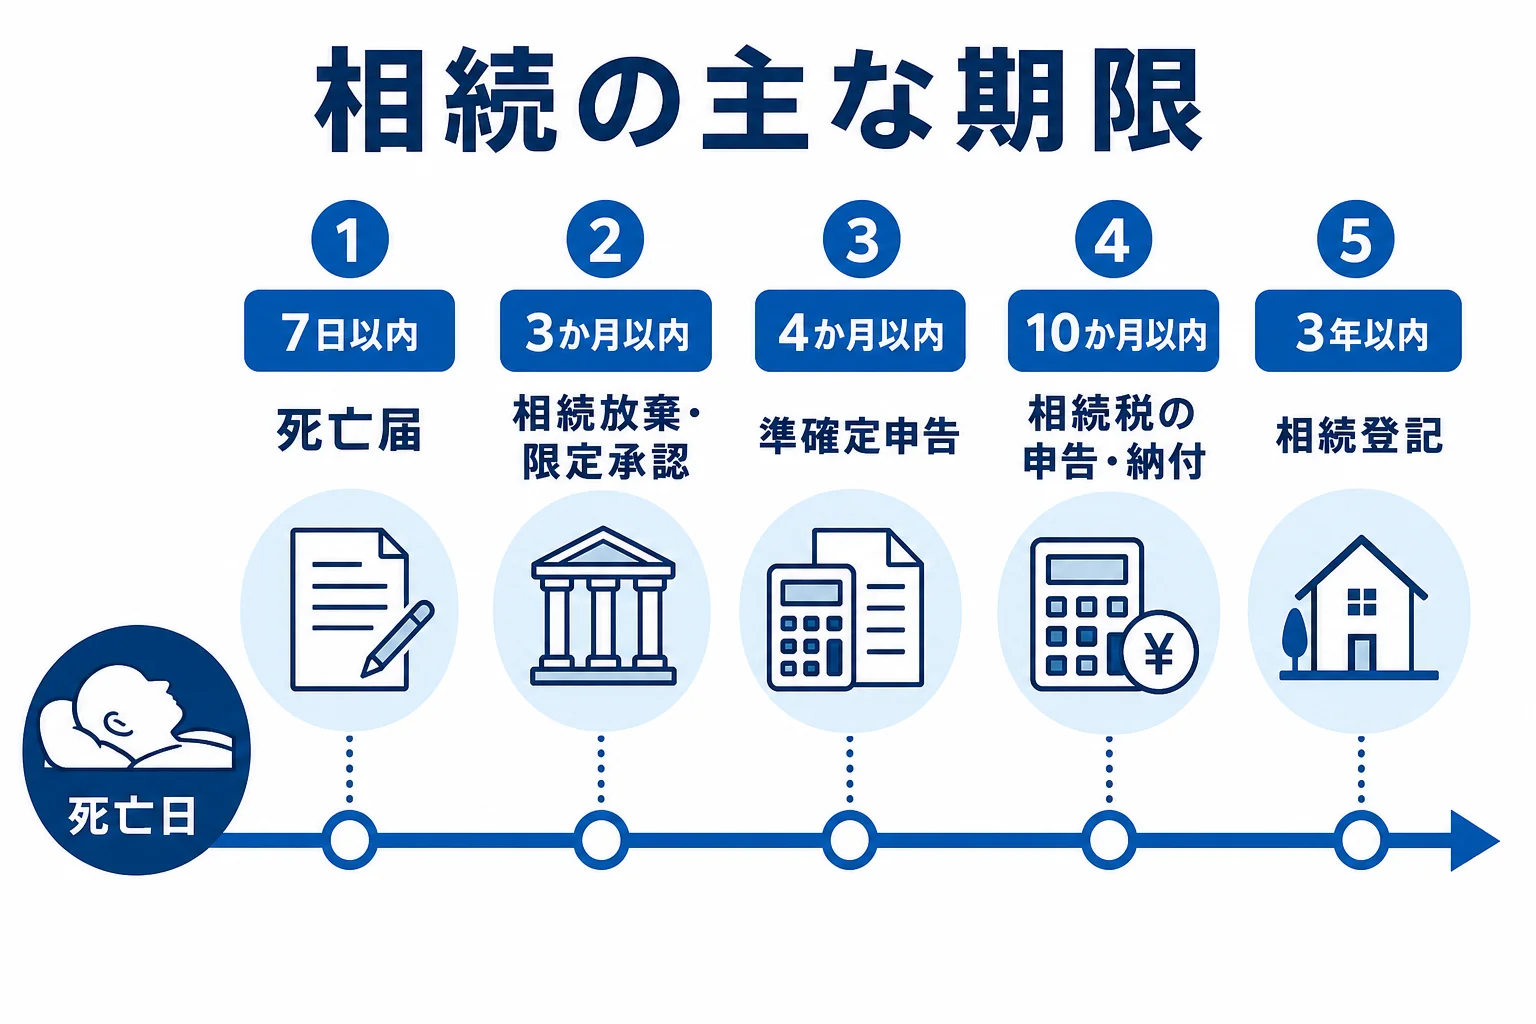
- 死亡から7日以内に死亡届を出す
- 3か月以内に、相続放棄や限定承認をするか決める
- 4か月以内に、亡くなった人の所得税の準確定申告をする
- 10か月以内に、相続税の申告と納付をする
- 不動産を取得したと知ってから3年以内に相続登記をする
申告書の提出先は、亡くなった人の住所地の税務署です。期限内に遺産分割がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきます。
期限を過ぎると延滞税や加算税がかかることがあります。くわしくは相続税の申告期限と相続税申告のやり方をご覧ください。
土地がある、相続人が多い、期限まで時間がない、という場合は、早めに相続税に強い税理士へ相談すると手続きが楽になります。無料で税理士を紹介してもらえるサービスもあります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続放棄と遺産の分け方
『借金のほうが多そう』という場合は、相続放棄を考えることになります。
相続放棄は、自分のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申述します。費用は申述人1人につき収入印紙800円と郵便切手、戸籍謄本などの取得費です。
放棄すると、初めから相続人でなかったことになります。そのぶん次の順位の人が相続人になるので、親族に一言伝えておきましょう。
亡くなった人の財産を処分したり使ったりすると、相続を認めた(単純承認した)とみなされ、放棄できなくなることがあります。
放棄しない場合は、相続人全員で遺産の分け方を話し合います。遺産分割協議は全員の合意が必要で、まとまらなければ家庭裁判所の調停、審判へと進みます。
遺産分割そのものに法律上の期限はありません。ただ、相続開始から10年を過ぎると、特別受益や寄与分を主張できなくなる点には注意が必要です。
くわしくは相続放棄の期限、遺産分割とは、遺産分割協議書の書き方で解説しています。
家・土地を相続したら|評価と相続登記
『実家の土地はいくらで計算されるの?』という疑問もよく聞きます。
相続税の計算では、市街地の土地は路線価、それ以外は固定資産税評価額に倍率をかけて評価します。路線価は毎年7月1日に国税庁が公表しています。
| 財産 | 相続税での評価の基本 |
|---|---|
| 市街地の土地 | 路線価方式 |
| それ以外の土地 | 倍率方式(固定資産税評価額×倍率) |
| 建物 | 固定資産税評価額 |
| 上場株式 | 相続開始日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 |
| 預貯金 | 相続開始日の残高(定期預金は既経過利息を加算) |
不動産を相続したら、名義変更(相続登記)も忘れずに。2024年4月1日から相続登記は義務になり、取得を知った日から3年以内に登記しないと10万円以下の過料の対象になります。
施行日より前の相続も対象です。2027年3月31日か、知った日から3年以内の遅いほうが期限になります。
評価の方法は不動産の相続税評価額の調べ方、名義変更の手順は相続登記とはにまとめています。
生前贈与と相続対策|生きているうちにできること
『親が元気なうちに、何か準備しておけないかな』と考える方もいますよね。
生前贈与は、受け取る人ごとに年110万円までなら贈与税がかかりません。ただし、2024年1月1日以降の贈与からは、相続開始前7年以内の贈与が相続財産に足し戻されるルールに変わりました。
加算期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。
| 制度 | ポイント |
|---|---|
| 暦年課税 | 年110万円までは贈与税がかからない |
| 相続時精算課税 | 累計2,500万円まで特別控除。年110万円の基礎控除もある |
| 贈与税の配偶者控除 | 婚姻20年以上の夫婦で居住用不動産なら最高2,000万円控除 |
| 遺言書 | 自筆証書遺言は法務局で保管でき、保管分は検認不要 |
どの方法が向いているかは、財産の内容と家族構成で変わります。相続税がかかりそうな家庭ほど、早めに試算しておく価値があります。
くわしくは生前贈与加算の7年ルール、贈与税とは、遺言書の書き方で解説しています。
相談先の選び方|税理士・司法書士・弁護士の違い
『結局、誰に頼めばいいの?』という方も多いはずです。相続では、内容によって頼む専門家が変わります。
| 相談したいこと | 専門家 |
|---|---|
| 相続税の計算・申告 | 税理士(相続税申告は税理士の独占業務) |
| 不動産の名義変更(相続登記) | 司法書士 |
| 遺産分割でもめている・調停 | 弁護士 |
| 戸籍の収集・遺産分割協議書の作成 | 行政書士 |
相続税の申告を税理士に頼む場合、報酬は自由化されていて公的な基準はありません。遺産総額の0.5〜1%程度が目安と言われることが多いです。
税理士を選ぶ時は、相続税申告の実績、書面添付制度への対応、見積もりの分かりやすさ、土地評価の経験、話しやすさを見ておきましょう。
ちなみに、国税庁の「令和6事務年度における相続税の調査等の状況」では、相続税の実地調査9,512件のうち82.3%で申告漏れなどが見つかっています。土地や名義預金がからむ場合は、申告の段階から専門家に入ってもらうと安心です。
- 亡くなった人の戸籍謄本と相続人の戸籍
- 預金通帳や残高証明書
- 土地・建物の固定資産税の納税通知書
- 生命保険の証書や支払通知
- 借入金やローンの資料
くわしくは相続に強い税理士の選び方、相続税の税理士費用、相続の無料相談をご覧ください。お住まいの地域の窓口は都道府県別 相続の相談先一覧にまとめています。
目的別に記事を探す
カテゴリごとに、このサイトの全記事を並べています。気になるテーマから開いてみてください。
地域別の相続相談(91本)
- 愛知県の相続相談先|相続税の税理士の探し方と相続登記・相続放棄の窓口
- 明石市(兵庫県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 秋田県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 尼崎市(兵庫県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 青森県の相続相談先|相続登記の法務局と相続税・相続放棄の窓口、税理士の探し方
- 千葉県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 千葉市(千葉県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 愛媛県の相続相談先|相続税申告の税務署・相続登記・相続放棄の窓口と税理士の探し方
- 福井県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 福岡県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 福岡市(福岡県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 福島県の相続相談先|相続税申告の税務署と税理士への相談目安、登記・相続放棄の窓口
- 船橋市(千葉県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 岐阜県の相続相談先|相続税・登記・放棄の窓口と弁護士・税理士の探し方
- 群馬県の相続相談先|相続税・登記・放棄の窓口と弁護士・税理士の探し方
- 八王子市の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 浜松市の相続手続きと相談先|相続税・登記・放棄の窓口と税理士の探し方
- 姫路市(兵庫県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 広島県の相続相談先|相続税・相続登記・相続放棄の窓口と弁護士・税理士の探し方
- 広島市(広島県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 北海道の相続相談先|相続税・相続登記・相続放棄の窓口と司法書士・税理士の探し方
- 兵庫県の相続相談先|相続税・登記・放棄の窓口と行政書士・税理士の探し方
- 茨城県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 茨木市の相続相談先|相続税・登記・放棄の窓口と司法書士・税理士の探し方
- 市川市(千葉県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 一宮市で相続問題の弁護士を選ぶ|人気だけで決めない見極め方と公的窓口
- 都道府県別 相続の相談先一覧|近くの相続税・相続登記の窓口と税理士の探し方
- 石川県の相続相談先|相続登記の窓口と相続税・相続放棄の手続き先
- 岩手県の相続相談先|相続登記の法務局と相続税・相続放棄の窓口、税理士の探し方
- 香川県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 鹿児島県の相続相談先|司法書士に頼む相続登記と相続税・相続放棄の窓口
- 神奈川県の相続相談先|相続税・登記・放棄の窓口と司法書士・税理士の探し方
- 川越市(埼玉県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 川崎市(神奈川県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 岸和田市で相続税の税理士を探すには|相続の窓口と相談先の選び方
- 北九州市の相続手続きと相談先|相続税・登記・放棄の窓口と税理士の探し方
- 神戸市(兵庫県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 高知県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 熊本県の相続相談先|相続税の税理士の探し方と相続登記・相続放棄の窓口
- 京都府の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 京都市(京都府)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 町田市の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 前橋市の相続相談先|相続税・登記・放棄の窓口と弁護士・税理士の探し方
- 松山市(愛媛県)の相続相談先|弁護士・税理士の頼み分けと相続税・登記・放棄の窓口
- 三重県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 港区の相続相談先|弁護士・税理士の頼み分けと相続税・登記・放棄の窓口
- 箕面市の相続相談先|相続税の計算・生前贈与と窓口・税理士の探し方
- 宮城県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 宮崎県の相続相談先|相続登記の窓口と相続税・相続放棄の進め方
- 長野県の相続相談先|相続登記の司法書士の選び方と法務局・家裁・税務署の管轄
- 長崎県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 名古屋市の相続相談先|区ごとの税務署・法務局と相続放棄の窓口、相談先の選び方
- 奈良県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 新潟県の相続相談先|弁護士に頼むケースと相続税・登記・放棄の窓口
- 新潟市の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 西宮市(兵庫県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 大分県の相続相談先|相続税・相続登記・相続放棄の窓口と弁護士・税理士の探し方
- 岡山県の相続相談先|相続税・相続登記・相続放棄の窓口と行政書士・税理士の探し方
- 岡山市(岡山県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 岡崎市の相続相談先|家庭裁判所岡崎支部・法務局・税務署の窓口と相談先の選び方
- 沖縄県の相続相談先|相続税・相続登記・相続放棄の窓口と司法書士・税理士の探し方
- 大阪府の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 大阪市の相続相談先|区ごとの法務局・税務署と弁護士・税理士の探し方
- 佐賀県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 相模原市(神奈川県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 埼玉県の相続相談先|相続税・登記・放棄の窓口と弁護士・税理士の探し方
- さいたま市(埼玉県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 札幌市(北海道)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 仙台市(宮城県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 世田谷区の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 渋谷区の遺産相続の相談先|弁護士に頼むケースと相続税・登記・放棄の窓口
- 滋賀県の相続相談先|相続税・相続登記・相続放棄の窓口と司法書士・税理士の探し方
- 島根県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 新宿区の相続相談先|弁護士に頼む場面と相続税・登記・放棄の窓口
- 静岡県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 静岡市の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 吹田市の相続・相続税の相談先|吹田税務署など窓口と税理士の探し方
- 高槻市の相続相談先|相続税・登記・相続放棄の窓口と専門家の探し方
- 栃木県の相続相談先|相続税申告の税務署と相続登記・相続放棄の窓口、税理士の探し方
- 徳島県の相続相談先|相続税申告・登記・放棄の窓口と税理士の探し方
- 東京都の相続相談先|相続税・相続登記・相続放棄の窓口と弁護士・税理士の探し方
- 鳥取県の相続相談先|相続登記の申請先と相続税・相続放棄の窓口、税理士の探し方
- 富山県の相続相談先|相続登記を司法書士に頼む目安と法務局・家裁・税務署の窓口
- 豊中市の相続相談先|相続税・登記・相続放棄の窓口と税理士の探し方
- つくば市(茨城県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 宇都宮市(栃木県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
- 和歌山県の相続相談先|行政書士に頼めることと相続税・相続登記・相続放棄の窓口
- 山形県の相続相談先|相続税申告の税務署と税理士の探し方、登記・相続放棄の窓口
- 山口県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 山梨県の相続相談先|相続税・相続登記・相続放棄の窓口と税理士の探し方
- 横浜市(神奈川県)の相続相談先|相続税・登記・放棄の窓口と税理士の探し方
相続の基礎知識(83本)
- 著作権・印税の相続|相続税評価と手続き
- 暗号資産・デジタル遺産の相続|ビットコインやポイントはどうなる?
- 遺産相続は同居と別居で違う?親と同居していると有利か
- 配偶者の相続|妻(夫)の取り分と全額相続させる場合
- 母の宝石を相続したら?申告しないとバレる?評価と売却
- ideco(iDeCo)の相続|死亡一時金の受け取り方と相続税
- 遺品整理と相続|相続人以外がしてもいい?相続放棄前の注意
- 遺産がない・少ない場合の相続|手続きは必要?やることと注意点
- 遺産相続で長男が独り占め?知恵袋に多い悩みと勝手に相続された時の対処
- 遺産相続はいつもらえる?振り込まれるまでの期間と受け取り方
- 遺贈寄付・相続財産の寄付|相続税が非課税になる条件とデメリット
- 遺贈と相続の違い|受遺者とは?相続人以外に財産を渡す方法
- 自己破産と相続|破産した親の相続・相続人が破産した場合
- 実家・自宅の相続|住宅を相続したらやることと注意点
- 住宅ローンの相続|団信で完済される?ペアローンの場合
- 過払い金の相続|亡くなった人の過払い金は請求できる?
- 遺産相続で兄弟の割合は介護で変わる?寄与分と介護しない兄弟
- 会社の相続はどうなる?株式・持分の相続と事業承継の進め方
- 個人事業主の相続|事業の引き継ぎ手続きとインボイス・共済
- 国際相続|海外在住の相続人・外国籍の被相続人の手続きと相続税
- 国債の相続手続き|個人向け国債の名義変更と中途換金
- 共同名義の相続|共有不動産の持分の相続と売却の注意点
- みなし相続財産とは|生命保険金・退職金と相続財産との違い
- 相続の持ち戻しとは|特別受益と生前贈与の7年ルール
- 2次相続とは|一次相続との違いと相続税を抑える分け方を計算例で解説
- 認知症の人の相続|相続人が認知症だと手続きできない?成年後見の要否
- nisaの相続|口座はどうなる?手続きとデメリット・課税
- 田畑の相続|田んぼ・畑を相続したら必要な手続きといらない時
- お墓の相続|墓は相続財産?継ぐ人の決め方と墓じまい
- 親の遺産相続|子供が相続する時の基本と兄弟の人数別の割合
- 生活保護受給者が遺産相続したら?ばれる?返還と不正受給
- 相続の準備|生きているうちにやっておくべき生前対策
- 使用貸借・借地権の相続|賃借権は相続される?立ち退きは必要?
- ゆうちょ銀行の相続は少額なら簡単?100万円以下の預金の手続き
- 小規模特例と相続|自宅の土地評価を80%減らす小規模宅地等の特例
- 底地の相続|評価の計算と相続後の売却・整理の選択肢
- 慰謝料・損害賠償請求権の相続|交通事故の慰謝料は相続できる?
- 相次相続控除とは|短期間に相続が続いた時の相続税の計算
- 相続アドバイザー3級とは|難易度・過去問の使い方と相続検定との違い
- 相続争い・相続問題|兄弟が揉める原因と疲れた時の対処法
- 相続同意書・念書の書き方|文例・テンプレートと領収書
- 相続せずに解体・売却できる?相続した家・不動産の売り方と流れ
- 相続財産を譲渡した場合の取得費の特例|3年以内売却の税金
- 相続すると扶養から外れる?年末調整への影響
- 相続協議(相続の話し合い)の進め方|時期・やり直しはできる?
- 遺産相続の平均額はいくら?1人あたりの相続額と中央値の考え方
- 相続にかかる費用はどれくらい?専門家に依頼する料金相場と誰が払うか
- 相続の勉強におすすめの本|初心者向けの教科書の選び方
- 相続の委任状の書き方|テンプレートと代理人に頼む方法
- 相続手続きは自分でできる?自分でやる範囲と専門家に頼むべきケース
- 相続に時効はある?遺産相続の時効と相続回復請求権
- 相続拒否・辞退とは|相続放棄との違いと相続しないとどうなるか
- 相続で実印は不要?実印がない場合・印鑑証明書の取り方
- 相続に必要な住民票|除票・世帯全員の写しと記載事項
- 相続開始日とは|相続の開始を知った日との違いと期限の数え方
- 単独相続とは|均分相続・長子相続・末子相続など相続の形態をわかりやすく
- 相続の期間・期限一覧|3ヶ月・4ヶ月・10ヶ月以内にやること
- 遺産相続協議書の書き方|ひな形・テンプレートと注意点
- 遺産相続で振り込んでくれない・印鑑を押さない相続人への対処法
- 相続で裁判になる時の流れと費用|遺産相続で負けるケースも解説
- 借金や連帯保証人の地位も相続される?債務の相続と対処法
- 相続の資格一覧|おすすめの選び方と難易度の目安
- 相続診断士とは|難易度・費用と意味ないと言われる理由
- 相続は所得になる?所得税・住民税はかかるのか
- 限定相続とは|単純相続・相続放棄との違いと相続の種類
- 遺産相続は負けるが勝ち?因果応報と言われる理由と後悔しない考え方
- 相続とは?遺産相続の基本と仕組みを簡単にわかりやすく解説
- 相続財産とは|対象になるもの・ならないもの一覧
- 相続財産調査のやり方|自分で調べる方法と誰に頼むか・費用
- 相続財産目録の書き方|書式・テンプレートと作り方
- 相続と財産分与の違い|離婚時に相続財産は分与の対象になる?
- 相続法とは?民法の相続ルールと改正のポイントをいつから施行かで解説
- 相続時課税精算制度(相続時精算課税)とは|仕組みとメリット・デメリット
- 数次相続とは|再転相続・代襲相続との違いをわかりやすく
- タワマンの相続|タワマン節税の仕組みと評価ルール改正の影響
- 抵当権・根抵当権の相続|相続登記と抹消の手続き
- 相続の登録免許税|計算方法と免除・軽減措置をわかりやすく解説
- 訳あり不動産の相続|市街化調整区域・再建築不可・事故物件の対処法
- 山を相続したら?いらない山林の手放し方とメリット・デメリット
- ゆうちょ銀行の相続確認表の書き方|記入例とダウンロード
- ゆうちょ銀行の相続手続き|面倒と言われる流れと必要書類
- 相続で残高証明書は必要か?取り方・何通いるか・いつの時点か
- ウミガメの剥製・象牙の相続|登録が必要なものの手続き
財産の評価・不動産(82本)
- 相続空き家の3000万円特別控除とは?要件・期限と使えないケース
- 相続した空き家はどうする?放置リスクと管理・活用・処分の方法
- 仮想通貨の相続|相続税評価と「おかしい」と言われる課税の仕組み
- 賃貸アパートを相続したら?家賃収入・賃貸人の変更・ローンの手続き
- 貯金等相続手続請求書の書き方|ゆうちょ銀行の記入例と入手方法
- 電話加入権・著作権の相続税評価|評価額と申告のポイント
- 土地を兄弟で相続する分け方|共有名義のリスクともめない方法
- 相続で不動産取得税はかかる?非課税になる理由と課税されるケース
- 不動産(土地・家)の相続手続き|流れ・必要書類・費用と自分でやる方法
- 土地・家の相続税はいくら?不動産の相続税の計算方法とシミュレーション
- 不動産の相続税評価額の調べ方|土地・建物の評価方法と計算例
- 相続は現金と不動産どっちが得?相続税評価の差と分けやすさで比較
- ゴルフ会員権の相続|相続税評価額の計算と名義書換の手続き
- 非上場株式・自社株の相続|評価方法と相続税が払えない時の対策
- 被相続人居住用家屋等確認書とは?申請先・必要書類と取得の流れ
- 相続の家なき子特例とは?持ち家なしの子が小規模宅地等の特例を使う要件
- いらない田舎の土地を相続したら?手放す方法と相続土地国庫帰属制度
- 相続したお金の渡し方は?代表相続人への入金と遺産の分け方
- 他人が遺産相続(遺贈)で財産をもらった時の税金|相続税との違い
- 実家の相続でやってはいけないこと|住む・売る・貸すの判断と注意点
- 株の相続手続き|証券口座の名義変更の流れ・必要書類とNISA口座の扱い
- 株の相続税評価額と計算例|相続税がかからないケースも
- 海外の遺産を相続した時の税金と海外送金の注意点
- 家庭裁判所での相続手続き|遺産分割調停・相続放棄の流れ
- アパート・貸家の相続税評価|貸家建付地の計算式と相続税
- 家財・骨董品の相続税評価|家庭用財産の評価方法と一覧
- 家督相続とは?現代でも有効か・いつまでの制度か長男がいない場合も解説
- 金(ゴールド)の相続税|評価方法とバレる理由・金の仏具は非課税?
- 相続税路線価と固定資産税路線価の違い|評価額から相続税を計算する方法
- 固定資産税のかからない土地相続税の扱い|山林・私道・小さな土地の評価
- 相続時預貯金口座照会制度とは?故人の銀行口座の調べ方
- 相続で口座凍結されるタイミングは?銀行口座の凍結と解除方法
- 車の相続税評価|自動車の評価額の出し方と相続税がかからないケース
- 子供のいない叔母の遺産相続の税金|兄弟・姪が相続した時の2割加算と計算例
- 入院給付金・死亡一時金は相続税の対象?給付金ごとの扱い
- 祖父の土地を孫が相続するには?税金(2割加算)と方法
- マンションの相続手続き|親のマンションを相続したら何をする?兄弟・共有の注意点
- マンションの相続税評価額|2024年からの新ルールと計算方法・調べ方
- 名義預金とは?相続税で指摘されるケースと判定基準
- 農地の相続|農業をしない人の手続き・売却・いらない場合の対処法
- 農地の相続税評価額と相続税|生産緑地・納税猶予の特例
- 親の土地に家を建てる場合、親が死んだら相続税は?兄弟トラブルの注意点
- 山林の相続|相続税評価・手続きと売れない山の処分方法
- 政治家は相続税がかからない?政治団体を使った仕組みとなぜ問題か
- 相続後に借金が発覚したら?知らなかった場合の相続放棄と対処法
- 借金があると相続税はどうなる?債務控除で差し引ける範囲
- 借地権の相続|地主の承諾・名義変更・売却や返還の手続き
- 借地権の相続税評価額|借地権割合での計算方法と相続税
- 相続前の預金引き出しは相続税でどうなる?死亡前後・葬儀費用の扱い
- 相続の使途不明金とは?税務調査での扱いと他の相続人への請求
- 相続の小規模宅地の特例とは?要件・適用できる人と減額の計算
- 貸地(底地・貸宅地)の相続税評価|定期借地権・地上権の評価方法
- 相続した不動産の売却の流れ|売るタイミング・相続前後どちらで売るか
- 相続した土地を売却した時の確定申告|必要書類とe-Taxでのやり方
- 相続した土地を売却した時の税金|譲渡所得の計算と節税特例
- 相続した家・土地の不動産査定|相続税評価額との違いと依頼先
- 相続した株式の売却にかかる税金|取得価格不明の場合と取得費加算
- 相続の家系図の書き方|テンプレートと相続人の確認方法
- 相続した不動産の固定資産税は誰が払う?名義変更前の納税と手続き
- 相続で借金も引き継ぐ?親の借金の調べ方と相続放棄の判断
- 相続診断士は国家資格?資格の内容と相続の専門家との違い
- 相続定期預金とは?金利の比べ方と相続したお金の預け先の考え方
- 相続した土地を3年以内に売却すると税金が安くなる?取得費加算の特例
- 相続後の土地活用|売る・貸す・建てるの選び方と手順
- 遺産相続でかかる税金は?種類といくらから課税されるかを解説
- 相続したお金に所得税はかかる?相続金で確定申告が必要なケース
- 土地の所有者が死亡し相続人なしの場合は?国庫帰属までの流れと購入方法
- 相続税が払えない時に土地を売る・借りて払う方法|不動産相続の納税資金
- 相続税評価額とは?財産ごとの評価方法と調べ方・時価との違い
- 相続財産を寄付すると相続税はかからない?寄付金控除の特例と手続き
- 相続税路線価とは?調べ方と路線価図の見方・計算方法
- 相続税申告の料金表|税理士報酬の相場と費用を抑える方法
- 相続税の税務調査に選ばれやすい一般家庭とは?調査の時期と対策
- 住んでいる家の相続は子供と配偶者どちらに?住み続ける方法
- タンス預金は相続税でバレる?税務署が把握する理由と正しい申告
- 建物・家屋の相続税評価額|固定資産税評価額での計算と築年数の影響
- 遺産相続の期限は?土地の相続登記の義務化と放置した場合
- 土地の相続税評価額の調べ方|路線価方式・倍率方式の計算方法
- 公衆用道路・私道・旗竿地など特殊な土地の相続税評価と減額方法
- 預金・現金の相続税はいくらから?無税の範囲と計算例
- 相続した預金の引き出し方は?預金の払戻し制度(仮払い)の使い方
- 雑種地・駐車場の相続税評価|計算方法と評価を下げるポイント
相続放棄(63本)
- 相続の限定承認とは|単純承認・相続放棄との違いと手続き・デメリット
- 相続放棄と賃貸物件の片付け・解約|明け渡しと保証人の責任
- 相続放棄すると代襲相続は起きない?孫・甥姪への影響
- 相続放棄できないケース|認められない事例と注意点
- 相続放棄のデメリットとメリット|後悔しないための注意点と失敗例
- 相続放棄するとどうなる?放棄後の財産・相続人・生活への影響
- 相続放棄の期間延長(伸長)の申立て|認められる理由と手続きの流れ
- 相続放棄の費用はいくら?自分でやる場合と専門家に依頼する場合の相場
- 相続の一部放棄はできる?土地だけ放棄したい時の方法
- 相続放棄した家はどうなる?空き家・実家・借地の家の扱いと解体費用
- 相続放棄と家の片付け|遺品整理・形見分けはどこまでしていい?
- 遺留分の放棄と相続放棄の違い|生前にできるのはどっち?
- 相続放棄者がいる場合の遺産分割協議書|書き方と不要なケース
- 遺産放棄と相続放棄の違い|相続分の放棄のやり方と注意点
- 相続放棄しても遺贈は受けられる?遺言がある場合の相続放棄
- 相続放棄は自分でできる?手続きの手順と専門家に頼むべきケース
- 相続放棄すると次は誰が相続人?順位とどこまで続くかを図で解説
- 相続放棄申述受理証明書とは|取得方法と申請書の書き方・本人以外の申請
- 相続放棄申述受理通知書とは|届く時期と受け取った後にすること
- クレジットカードの本人が死亡した時の相続放棄|解約してもいい手続き
- 相続放棄後の管理義務(保存義務)とは?改正後に責任を負う人と期間
- 相続放棄の期限は3ヶ月|いつから数えるか・熟慮期間の考え方
- 相続放棄の期間を知らなかったら?3ヶ月経過後でも認められるケース
- 相続放棄すると固定資産税はどうなる?市役所への連絡と請求の対応
- 相続放棄した車はどうなる?処分・廃車・乗り続ける場合の注意点
- 相続放棄で兄弟が相続人になる?兄弟・甥姪への影響と手続き
- 相続放棄申述書の書き方|記入例とダウンロード先・入手方法
- 認知症・未成年の相続人の相続放棄|成年後見人・特別代理人の手続き
- 相続放棄してもお墓は継げる?墓・仏壇・遺骨の扱い
- 相続放棄してくれた兄弟へのお礼|ハンコ代の相場と渡し方
- 連帯保証人の地位は相続放棄でどうなる?保証債務の扱い
- 相続放棄の理由の書き方|「関わりたくない」は書ける?記入例
- 相続放棄はどこの家庭裁判所?管轄の調べ方と郵送で提出する方法
- 相続放棄しても借金は消えず親戚中を追ってくる?債権者の対応と実際
- 生活保護受給者は相続放棄できる?バレるのか・注意点
- 相続放棄したのに市役所から請求が来た時の対処法|税金・訴えへの対応
- 相続放棄しても生命保険金は受け取れる?税金と注意点
- 相続放棄は生前にできる?親が元気なうちにできることと代替策
- 生前贈与を受けていても相続放棄できる?相続税・持ち戻しとの関係
- 親の借金は相続放棄で逃れられる?調べ方と放棄すべき判断基準
- 相続放棄の必要書類一覧|戸籍謄本の範囲と集め方をケース別に解説
- 相続放棄の必要書類(兄弟・甥姪の場合)|第三順位の戸籍の集め方
- 相続放棄の照会書(回答書)の書き方|届かない時と失敗しない記入方法
- 離婚した父親が死亡した時の相続放棄|必要書類と疎遠で知らなかった場合
- 損害賠償は相続放棄で泣き寝入り?事故の賠償責任と相続の関係
- 相続放棄しても葬儀費用は払える?遺産から出す場合の注意点
- 相続放棄と相続税|基礎控除の人数・非課税枠・申告への影響
- 数次相続・再転相続での相続放棄|祖父名義の財産はどうなる?
- 相続放棄の前と後にしてはいけないこと|単純承認とみなされる行為
- 相続放棄の念書の例文|放棄してほしいと言われたら確認すべきこと
- 相続放棄の手続きの流れ|申述から受理までの手順と必要なもの
- 土地だけ相続放棄はできる?いらない土地・農地・山林の手放し方
- 相続放棄とは|できること・できないことと判断のポイントをわかりやすく
- 相続放棄が取り消される場合とは?撤回・無効になるケースと判例
- 相続放棄者がいる場合の相続登記と法定相続情報一覧図の書き方
- 相続放棄したら誰に知らせる?親戚に迷惑をかけない伝え方と通知の文例
- 相続放棄しても受け取れるもの|遺族年金・未支給年金・香典など
- 相続放棄の確認方法|申述の有無の照会のやり方
- 相続人全員が相続放棄したらどうなる?財産と借金の行方と注意点
- 特別縁故者とは|相続人がいない財産を受け取る条件と相続税
- 相続財産清算人の選任申立て|申立人・流れ・官報公告まで
- 相続財産清算人とは|相続財産管理人との違いと選任が必要なケース
- 相続財産清算人の予納金・費用はいくら?誰が払う?払えない時は
相続税の計算・基礎控除(54本)
- ビットコイン・暗号資産の相続税|評価方法と相続手続き
- 絵画・美術品・宝石・時計の相続税|評価方法と形見分けの注意点
- 遺産を寄付すると相続税は非課税になる?遺贈寄付・相続財産の寄付の要件
- 遺贈の相続税|相続人以外(他人)が財産をもらった時の計算と2割加算
- 住宅(自宅)を相続すると相続税はいくら?一戸建て・マンションの評価
- 海外在住・外国人の相続税|非居住者や海外資産にも課税される?
- 会社・事業を相続すると相続税はいくら?自社株・個人事業の承継と税金
- 国会議員は相続税がかからない?政治団体・宗教法人が非課税と言われる理由
- 国債は相続税が非課税?個人向け国債の相続手続きと評価
- 相続税の配偶者控除のデメリット|二次相続で損しない判断と早見表
- nisa・iDeCoは相続税の対象?死亡時の手続きと課税の扱い
- 生活保護受給者が遺産相続したら?いくらまで受け取れるか・保護への影響
- アメリカなど世界の相続税|相続税がない国と日本の比較
- 相次相続控除とは?10年以内に続けて相続した時の計算方法と計算例
- 相続した家を売ると3000万円控除は使える?空き家特例・居住用財産の特例の要件
- 相続登記の登録免許税の計算方法|税率0.4%と非課税になるケース
- 相続税の2割加算とは?対象になる人(孫・兄弟・甥姪)と計算方法
- 二世帯住宅・親と同居で相続税が8割減?小規模宅地等の特例の同居要件
- 相続税の配偶者控除(配偶者の税額軽減)とは?1億6000万円の計算と要件
- 相続税の早見表|配偶者と子供の人数・遺産額別にいくらかかるか一覧
- 相続税の平均額・相場はいくら?実際に払っている金額の目安
- 相続税の裏ワザ・減らす方法|合法的に安くする対策と注意点
- 相続税がかからない非課税財産とは?墓・仏壇・死亡保険金の非課税枠
- 相続税対策の法人化とは?資産管理会社のメリット・デメリット
- 相続税はいくらからかかる?いくらまで無税かを家族構成別に解説
- 1億5000万円・2億円の相続税はいくら?子供の人数別の税額
- 100万円の相続税はいくら?遺産1500万円以下ならかからない理由
- 10億円・20億円の相続税はいくら?家族構成別の税額と計算方法
- 1億円の相続税はいくら?子供2人・配偶者ありなど家族構成別の税額
- 遺産2000万〜4000万円の相続税はいくら?3000万円の場合と家族構成別
- 3億・5億円の相続税はいくら?高額な遺産の税額と対策
- 5000万円の相続税はいくら?子供1人・2人・3人の場合の計算
- 7000万円の相続税はいくら?遺産6000万〜9000万円の配偶者・子供の人数別
- 相続税の時効は何年?5年・7年の違いと起算日・時効が成立しないケース
- 相続税の改正まとめ|いつから何が変わった?2026年・2027年に関わる点も
- 相続税の計算方法をわかりやすく|課税価格から納税額までの手順と計算例
- 相続税の基礎控除とは?3000万円+600万円×法定相続人の計算方法
- 親から子供への相続税はいくら?子供だけ・一人っ子が相続する場合
- 相続税の控除・特例一覧|使える税額控除と軽減制度まとめ
- 相続税の未成年控除(未成年者控除)とは?控除額の計算と扶養義務者
- 日本の相続税はおかしい?なぜあるのか・高すぎると言われる理由と歴史
- 相続税の債務控除とは?差し引ける借金・費用と差し引けないもの
- 相続税の障害者控除とは?要件・控除額の計算と控除しきれない場合
- 相続税と所得税の違い|二重課税にならない?住民税はかかる?
- 相続財産の取得費に加算される相続税の計算明細書の書き方|取得費加算の特例
- 相続税の計算シミュレーション|無料ツール・アプリで概算する方法
- 相続税で葬儀費用は控除できる?対象になる費用・ならない費用一覧
- 相続税の対象になる財産一覧|課税対象・みなし相続財産とは
- 相続税とは?仕組み・かかる人・計算の流れを簡単に解説
- 相続税の税率と速算表|何パーセントかかる?最高税率55%の仕組み
- 相続税法の勉強時間と難易度|税理士試験・相続税法能力検定
- 相続税法とは?民法との違いと主な条文(12条・24条)をわかりやすく
- 数次相続・同時死亡の相続税|相続人が続けて亡くなった時の計算
- 雑種地・田んぼ・山林の相続税はいくら?農地・軍用地の評価方法
相続人・相続分(48本)
- 代表相続人とは|決め方・委任状と勝手に手続きされた時の対処
- 代襲相続とは|どこまで続く?孫が相続人になるケースと割合
- 代襲相続の相続税|基礎控除・2割加算はどうなる?
- 独身の人の相続|子供も配偶者もいない場合の相続人は誰?
- 国税庁の配偶者の税額軽減|相続税は1億6000万円か法定相続分まで非課税
- 配偶者居住権とは|相続税の評価と自宅に住み続ける方法
- 非嫡出子の相続|婚外子・認知した子の相続分は?
- 被相続人とは|相続人との違いと続柄の書き方をわかりやすく
- 生命保険の非課税枠500万×法定相続人の数|計算方法と注意点
- 法定相続分とは|相続割合を配偶者・子供・兄弟のケース別に解説
- 法定相続人とは|相続人との違い・相続権をわかりやすく解説
- 法定相続人以外の相続税|遺贈の基礎控除と2割加算の計算
- 異母兄弟の相続|半血兄弟の相続分と非嫡出子の扱い
- いとこに相続権はある?いとこしかいない場合の相続
- 準確定申告とは|相続人が複数いる場合の申告方法
- 相続税の基礎控除3000万円+600万円×法定相続人|国税庁の計算と早見表
- 子供がいない夫婦の相続|配偶者と兄弟の相続割合と対策
- 兄弟・甥姪の相続税|2割加算と基礎控除・兄弟のみの早見表
- 独身の兄弟が亡くなった時の相続|相続人と割合・親なしの場合
- 共同相続人とは?共同相続の意味と相続人全員の持分をわかりやすく
- 孫は相続人になれる?孫に相続させる方法と割合
- 孫の相続税|2割加算の計算と非課税にする方法
- 内縁の妻に相続権はある?事実婚の相続と財産を残す方法
- 兄弟の相続はどこまで?甥姪が代襲相続するケースと叔父・叔母の遺産
- 遺産相続と兄弟|親の遺産を兄弟で分ける割合と注意点
- 前妻の子の相続権|離婚した子供・元配偶者は相続人になる?再婚時の相続割合
- 指定相続分とは|具体的相続分との違いと相続割合の決め方
- 相続順位とは|法定相続人はどこまで?範囲と順位を図でわかりやすく
- 相続欠格とは|5つの欠格事由と相続権を失う場合・廃除との違い
- 被相続人の戸籍謄本の集め方|出生から死亡まで・相続人の必要書類
- 前妻の子に相続させない方法|兄弟・離婚した子供に相続させたくない時
- 相続分の譲渡とは|相続分譲渡証明書のひな形と危険性
- 法定相続分の計算方法|相続割合シミュレーションのやり方を家族別に解説
- 相続人調査のやり方|自分で相続人を確定する方法と費用
- 相続人代表者指定届とは|記入例と固定資産税の通知先
- 相続人の廃除とは|推定相続人の廃除の要件と認められない事例
- 相続人が一人の場合|一人っ子の相続手続きと注意点
- 相続人がいない場合の相続|遺産はどうなる?国庫に帰属する流れ
- 相続人が未成年の場合|特別代理人の選任と遺産分割
- 相続人に障害者がいる場合|障害者控除と手続きの注意点
- 相続人への通知の文例|前妻の子・知らない相続人への手紙の書き方
- 相続人が行方不明・連絡が取れない時の対処法|探し方と不在者財産管理人
- 相続税申告は兄弟別々でもいい?相続税は誰が払うかと負担割合
- 相続税を払う人の割合は?課税対象になる人の実態と税率
- 推定相続人とは?法定相続人との違いをわかりやすく解説
- 胎児に相続権はある?お腹の子が相続人になる条件
- 連れ子に相続権はある?再婚相手の子供・養子の相続
- 嫁に相続権はある?長男の嫁・婿・義理の子と特別寄与料
相談先・専門家(44本)
- 弁護士保険は相続トラブルに使える?補償範囲と注意点
- 遺産相続で弁護士から手紙が来たら?相手が代理人を立てた時の対応
- 法定相続情報一覧図のテンプレート(無料)と書き方
- 準確定申告税理士への依頼は必要?報酬の考え方と経費の扱い
- 家族信託司法書士選び方のポイント|弁護士との違いと無料相談
- 相続土地国庫帰属制度は司法書士に頼める?申請代行と費用
- 国際相続は税理士に相談を|海外資産・海外在住相続人の注意点
- 税理士贈与税相談の選び方|生前贈与で相談すべきケースと無料窓口
- 相続の税理士・弁護士・司法書士費用は誰が払う?相続税から控除できる?
- 相続を弁護士に相談すべきケース|依頼できることと無料相談
- 相続に強い弁護士の選び方|ランキングや口コミで失敗しない探し方
- 遺産相続の弁護士費用相場|着手金・成功報酬の目安と抑える方法
- 相続を弁護士に頼んで失敗?依頼のデメリットと後悔しないための注意点
- 相続調停は弁護士なしでもできる?自分で進める流れと弁護士費用
- 相続無料電話相談の窓口|24時間対応の探し方と準備すること
- 相続税はfp(ファイナンシャルプランナー)に相談できる?税理士との違い
- 相続不動産の相談先|税理士・司法書士・弁護士の使い分け
- 相続で行政書士に頼めること|できる範囲・できないことと費用
- 相続の無料相談はどこでできる?窓口ごとの範囲と上手な使い方
- 相続セミナー・無料相談会の選び方と参加前の注意点
- 相続の専門家は誰に頼む?税理士・司法書士・弁護士・行政書士の違い
- 相続で司法書士に頼めること|依頼すべきケースと相談の流れ
- 相続に強い司法書士の選び方|失敗しない探し方とチェック点
- 市役所の相続無料相談でできること・できないこと
- 相続の相談はどこにする?相談先の選び方と窓口一覧
- 相続対策は税理士に相談すべき?相談のタイミングと費用の考え方
- 相続手続き代行の費用と依頼先|どこに頼むのが正解?
- 相続登記の司法書士費用相場|報酬・登録免許税と自分でやる場合
- 相続登記の相談先|法務局の無料相談でできること
- 相続でもめる時は弁護士へ|依頼するタイミングと流れ
- 相続財産清算人(管理人)の報酬相場|誰が払う?いつまで?
- 相続税は税理士に頼むべき?依頼できることと相談の流れ
- 相続に強い税理士の選び方・探し方|相続専門かを見極めるポイント
- 相続税の申告に税理士は必要か?頼まない場合のリスクと判断基準
- 相続税の税理士費用・報酬相場|遺産額別の目安と安くするコツ
- 相続放棄は弁護士に頼むべき?依頼するメリットと失敗例
- 相続放棄は司法書士と弁護士どっちに頼む?できることの違い
- 相続放棄の相談先はどこ?無料相談できる窓口と専門家の選び方
- 相続人と連絡が取れない時の対処法|弁護士・司法書士に頼む費用
- 相続税の無料相談|税理士に無料で相談できる範囲と探し方
- 相続税納付は銀行窓口で|必要なものと納付書の書き方
- 相続税の相談はどこにする?税理士・税務署の使い分け
- 遺言書司法書士・弁護士・税理士どこに頼む?作成依頼の違いと費用
- 税務署で相続税の相談はできる?予約方法と聞けること・聞けないこと
遺産分割・遺留分(35本)
- 代償分割とは|代償金の決め方と相続税・贈与税の注意点
- 相続した土地と現金の分け方|分割できない時の4つの方法
- 遺留分と法定相続分の違い|割合・使う場面を比較して解説
- 代襲相続人(孫)の遺留分|割合と請求できる範囲
- 相続の遺留分の割合と計算方法|子供・配偶者のケース別計算例
- 兄弟に遺留分はない?兄弟姉妹が相続する時の注意点
- 相続で遺留分がもらえない時は?遺留分侵害額請求の方法と時効
- 遺留分と相続税|遺留分侵害額請求があった時の申告と計算
- 相続の遺留分とは|もらえる人・割合・請求の基本をわかりやすく
- 相続人の一人が遺産分割協議に応じない時は?進め方とやり直し
- 遺産分割協議書(相続分割協議書)の書き方|ひな形と注意点
- 遺産が未分割のまま相続税申告する方法|3年以内の分割見込書
- 遺産分割とは|法定相続との違いと4つの分割方法
- 遺産分割前の相続預金の払戻し制度|上限額と手続き
- 遺産相続の分配方法|分け方の割合と預貯金・財産別の分け方
- 換価分割とは|相続税申告の書き方と譲渡所得税の注意点
- 相続の寄与分とは|介護した人の相場・計算方法と認められる条件
- 相続人代表者指定届のトラブルを防ぐ|代表相続人の役割と分配時の贈与税
- 遺産分割協議書(一人が全て相続する場合)の書き方とひな形
- 遺産分割協議書は必要?作らなくていいケースと法定相続分どおりの場合
- 自動車の相続の遺産分割協議書|書き方と名義変更
- 相続税申告に遺産分割協議書は必要?不要なケースと提出方法
- 数次相続の遺産分割協議書|記載例と相続人が亡くなった時の書き方
- 相続登記に使う遺産分割協議書|法務局のひな形と必要書類
- 夫婦の共有財産は相続でどうなる?相続税の対象になる範囲
- 共有名義の片方死亡で相続はどうなる?夫婦・親子の相続登記と相続税
- 不動産を共有名義で相続するデメリット|持分・解消方法と注意点
- 相続の調停(遺産分割調停)とは?流れ・費用・期間をわかりやすく
- 相続の調停を申し立てられたら|相手が嘘ばかりの時の対処法
- 相続トラブルの事例|揉める家族の特徴と揉めないための対策
- 兄弟の遺産相続トラブル|土地・不動産で揉める事例と解決策
- 相続税は分割払いできる?延納の条件と手続き
- 遺産分割と相続税の負担|誰がいくら払う?按分割合の計算
- 特別受益とは|相続で持ち戻す生前贈与と証拠・時効
- 相続財産の使い込みは泣き寝入り?立証方法と税務調査への影響
相続対策(33本)
- アパート経営の相続税対策|賃貸物件で節税できる理由と失敗例
- 土地売却・リースバックは相続対策になる?売るべきケースと注意点
- 不動産の相続税対策|土地・実家でできる節税方法と事例
- 会社の自社株・事業承継の相続対策|株価を下げる方法と納税猶予
- 住宅ローンは相続税対策になる?借入で節税できる仕組みと誤解
- 株式・nisaで相続税対策はできる?有価証券の節税方法
- 家族信託デメリットまとめ|後悔・危険と言われる理由と必要ないケース
- 家族信託費用の目安と手続き|やり方・信託口座開設までの流れ
- 家族信託とは?仕組みと相続対策としての使い方をわかりやすく
- 不動産小口化商品の相続対策|仕組み・メリット・リスク
- マンション購入は相続税対策になる?評価額が下がる仕組みと3年以内のリスク
- 婿養子の相続権は?養子縁組の有無で変わる相続関係を解説
- 二次相続の相続税早見表|子供2人・3人のシミュレーション
- 二次相続とは?一次相続との違いと相続税が増える仕組み・対策
- 認知症の相続対策|家族信託・成年後見・遺言の違いと選び方
- 成年後見人と相続|認知症・知的障害の相続人がいる場合の手続き
- 生前相続とは?生きているうちに財産を渡す方法と税金の注意点
- 「生前に全額預金をおろしておくことです」は正しい?相続税への影響
- 家族信託・金銭信託の相続税|信託受益権の評価と課税の仕組み
- 資産管理会社による相続対策|法人化のメリット・デメリットと設立の流れ
- 終活で相続の準備は何をする?生前にやっておくべきことリスト
- 相続対策専門士とは?資格の内容・取り方と役立つ場面
- 相続税の節税は死後でもできる?亡くなった後に使える特例と方法
- 相続税対策とは?今からできる節税方法と注意点を一覧で解説
- 現金の相続税対策|預金を持ったまま亡くなる前にできること
- 建て替え・家を建てる相続税対策|効果がある理由と注意点
- 相続対策土地活用のポイント|相続税評価額を下げる方法と計算例
- 投資信託の相続手続き|引き継ぎ・解約の流れと確定申告
- 投資信託の相続税評価額|基準価額での計算方法と税金
- 養子の代襲相続|養子の子・養子が死亡した場合の相続人は?
- 養子縁組と相続|養子の相続権・法定相続分・相続順位を解説
- 養子縁組の相続税対策|孫養子の2割加算やデメリット・注意点
- 特別養子縁組と相続|養子に出た子は実親を相続できる?普通養子との違い
相続税の申告・納税(29本)
- ゆうちょ銀行の相続手続きに期限はある?銀行・JAの手続き期限
- 準確定申告とは?付表の書き方・相続財産の価額がわからない時の対処と期限
- 相続税とふるさと納税|相続した年の上限額と亡くなった人の寄附の扱い
- 相続手続きの印鑑証明書・戸籍謄本に有効期限はある?提出先ごとの目安
- 遺産相続したら確定申告は必要?相続税申告との違いといくらから
- 遺産相続の期限一覧|相続手続きはいつまでに何をする?
- 相続についてのお尋ねとは?届く基準・時期と書き方、来ない場合
- 相続税のe-Tax電子申告のやり方|オンライン申告の手順と添付書類
- 相続税の延納・物納とは?要件・利子税とデメリットをわかりやすく
- 相続税の延滞税はいくら?税率と計算方法・計算ツール
- 相続税が払えない場合はどうなる?分割・借入など支払えない時の対処法
- 相続税の申告期限10ヶ月を過ぎたらどうなる?期限後申告と無申告のペナルティ
- 相続税還付(更正の請求)とは?払いすぎた相続税を取り戻す手続きと期限
- 相続税の納付方法|納付書の書き方・入手先とクレジットカード納付
- 相続税の納税猶予とは?農地・事業承継で使える特例の要件
- 相続税は誰が払う?納税義務者と連帯納付義務をわかりやすく
- 相続税がかからない場合の手続きは?申告不要のケースと申告が必要なケース
- 相続税申告の必要書類一覧|添付書類チェックリストと集め方
- 相続税申告の費用相場|税理士報酬の見積もりと手数料の目安
- 相続税申告は自分でできる?自力で申告する手順と無理なケース
- 相続税の申告期限・納付期限はいつまで?10か月の数え方
- 相続税の申告漏れ・追徴課税はいくら?バレる理由と加算税の種類
- 相続税の申告先・納付先はどこの税務署?提出方法と郵送
- 相続税申告のやり方|申告の流れと手順を初めての人向けに解説
- 相続税の申告要否検討表の書き方|国税庁の判定コーナーの使い方
- 相続税申告書の書き方と記載例|国税庁の様式ダウンロード・入手方法
- 相続税の修正申告とは?期限・やり方と延滞税
- 相続税の配偶者控除で0円なら申告不要?特例と申告要件
- 相続税の税務調査はいつ来る?時期・確率・対象になりやすいケース
相続登記・名義変更(29本)
- 法定相続情報一覧図の書き方|自分で作成する手順とひな形
- 法定相続情報一覧図の記載例|死亡した相続人・数次相続・養子のケース
- 法定相続情報一覧図の必要書類|申出に必要な戸籍と委任状
- 法定相続情報一覧図の取得方法|法務局での申出の流れと有効期限
- 法定相続情報証明制度とは|メリット・デメリットと使える場面
- 法定相続情報一覧図が使えない場面|銀行・ゆうちょで断られる時
- 法務局でできる相続手続き|相続登記と法定相続情報の申出・相談の仕方
- 株式・投資信託の相続の名義変更|手続きと必要書類
- 相続関係説明図の書き方|法務局のテンプレートと法定相続情報一覧図との違い
- 相続土地国庫帰属制度の費用|負担金の計算と審査手数料
- 車の相続の名義変更|必要書類と手続きの流れ・期限
- 相続の名義変更一覧|不動産・預金・保険など財産別の手続きと期限
- 未登記建物を相続したら?名義変更と表題登記の手続き
- 相続土地国庫帰属制度とは|使えない土地の要件と申請の流れ
- 相続登記とは?相続した土地・家の名義変更の流れをわかりやすく
- 相続登記の義務化とは|期限3年・過料・過去の相続の扱いを解説
- 相続登記の費用相場|自分でやる場合と司法書士に依頼する場合
- 相続登記をしないとどうなる?放置するリスクと長期未了の通知
- 相続登記の委任状の書き方|家族に頼む場合のテンプレート
- 相続登記を自分でやった人の手順・期間・費用|できる人の条件
- 家の名義変更にかかる相続税と贈与税|土地の名義変更の税金の違い
- 相続登記申請書の書き方|法務局のダウンロード先と記載例
- 相続登記の申請方法|どこの法務局?郵送・オンライン申請のやり方
- 相続登記の必要書類一覧|法務局に出す書類と集め方をケース別に
- 数次相続の登記申請書の記載例|中間省略登記の可否と書き方
- 相続登記の必要書類の綴じ方と原本還付|収入印紙の貼り方と順番
- 相続登記の登録免許税の計算方法|免税措置と課税価格の調べ方
- 相続登記の必要書類に有効期限はある?戸籍・住民票・印鑑証明書
- 相続人申告登記とは|相続登記との違い・必要書類・デメリット
生前贈与・贈与税(28本)
- 土地・家は生前贈与と相続どちらが得?不動産の税金と注意点
- 夫婦間贈与税はかかる?夫から妻へ贈与する時の非課税特例
- 教育資金贈与・住宅取得資金の非課税贈与は相続税に加算される?
- 株の生前贈与と相続税|評価額・タイミングで有利になるケース
- 孫への贈与と相続税|暦年贈与の注意点と加算対象
- 名義預金の解約で贈与税、相続税を免れる方法はある?みなされるケース
- 暦年贈与とは?年間110万円の非課税枠と相続税対策の効果
- 暦年贈与と相続時精算課税制度どっちが得?違い・併用・選び方
- 生前贈与加算の7年ルールとは?相続税は何年前までさかのぼるか
- 生前贈与と相続どちらが得?税金の損得を判断するポイント
- 生前贈与と相続税の関係|相続財産に含まれるケースとデメリット
- 生前贈与のやり方と注意点|現金・預金・生命保険で贈与する手順
- 死因贈与に相続人全員の承諾は必要?遺贈との違いと相続税
- 相続した土地を妹と折半、贈与税はかかるの?遺産を分け直すケース
- 相続時精算課税制度のデメリットとメリット|使うべき人・注意点
- 相続時精算課税制度と住宅取得資金贈与の併用|非課税枠とデメリット
- 相続時精算課税制度の改正で何が変わった?110万円基礎控除と申告不要の条件
- 相続時精算課税制度は孫や子供2人にも使える?2割加算と受贈者ごとの注意点
- 相続時精算課税制度で贈与した土地に小規模宅地の特例は使えない?
- 相続時精算課税制度の贈与者が亡くなった時|相続税の計算と手続き
- 相続時精算課税制度の手続きと必要書類|贈与税申告のやり方
- 相続時精算課税選択届出書の書き方・記入例|提出期限と添付書類・e-Tax提出
- 相続時精算課税制度とは?仕組み・2500万円控除・税率をわかりやすく解説
- 相続税と贈与税の違い|税率・どちらが高いかを比較
- 贈与契約書の書き方|ひな形・テンプレートと注意点
- 贈与税かからない方法|親子間でできる合法的な対策
- 贈与税申告のやり方|難しいと感じたら税理士に頼むべきケース
- 贈与税とは?いくらからかかるか・税率と計算|宝くじや相続税との違い
相続手続き(22本)
- 父死亡で母認知症の相続|成年後見と遺産分割の進め方
- 銀行の相続手続き|口座凍結から払い戻しまでの流れと必要書類
- JAバンク(農協)の相続手続き|相続手続依頼書の書き方と必要書類
- 旦那が死亡したら義理の親の遺産相続はどうなる?嫁・孫は相続できるか
- 子供のいない叔母の遺産相続手続き|兄弟・叔父叔母の遺産は誰に?
- 夫死亡時の相続|妻が全部相続できる?子供あり・なし別の割合
- 父が亡くなった相続の手続き|母が亡くなった場合との相続人と割合の違い
- 離婚した夫が死亡したら子供は相続できる?前妻の子の相続権
- 父より母が先に亡くなった相続|両親死亡・一人っ子・同時死亡の場合
- 親が亡くなったらすること一覧|死亡後の手続きと相続のやることリスト
- 死後離婚・死後離縁と相続|手続きをすると遺産はどうなる?
- nisa・国債・共済など預金以外の金融資産の相続手続き
- 相続手続きの必要書類一覧|手続き先別にそろえる書類と取得先
- 相続の印鑑証明|なぜ必要?何通いる?渡したくない・ない時の対処法
- 相続に必要な戸籍謄本|出生から死亡までの集め方と必要な通数
- 相続拒否の手続き|借金・連帯保証を引き継がないための相続放棄
- 葬儀費用は相続財産から払える?相続税の控除と精算の注意点
- 相続手続きの費用相場|専門家報酬・実費の目安と誰が払うか
- 相続手続きは自分でできる?自分でやる流れと専門家に頼むべきケース
- 相続手続きの流れ|期限・期間とやることを順番に解説
- 相続手続きをしなかったらどうなる?放置した時のリスクと期限
- 妻が亡くなった時の夫の遺産相続|子あり・子なしで変わる相続人
遺言書(16本)
- 相続と遺言の関係|遺言書がある場合の相続は法定相続分より優先?
- 遺言書で一人に相続させる書き方|全財産を妻・子に残す文例
- 相続と遺言と遺留分|遺言書で一人に相続させても請求される?
- 遺言書法務局保管制度とは?自筆証書遺言のメリット・デメリット
- 遺言書の書き方|自筆で簡単に書ける例文と注意点
- 遺言書検認とは|期限・流れと検認が終わったらやること
- 遺言書の効力|相続でどこまで有効?無効になるケース
- 公正証書遺言費用の目安|公証役場の手数料と専門家に頼む料金
- 相続の公正証書遺言とは|公証役場での作り方と必要書類
- 遺言執行者とは|相続人と同一でもいい?役割と相続人への通知
- 遺言書を相続人に知らせないことはできる?公正証書遺言の通知
- 遺言書による相続対策|不動産・認知症に備える書き方のポイント
- 遺言書がある場合の相続手続きの流れ|銀行・公正証書遺言の場合
- 遺言書がある場合の相続登記|遺言執行者による申請と必要書類
- 遺言書で法定相続人以外に財産を残す書き方|孫・他人への遺贈
- 遺言書がある場合の相続税申告|遺言で相続税は変わる?
生命保険・年金と相続(15本)
- 弔慰金に相続税はかかる?非課税になる範囲と死亡退職金との違い
- 学資保険に相続税はかかる?契約者死亡時の扱いと相続税対策
- 医療保険・がん保険の入院給付金に相続税はかかる?
- 遺族年金は相続財産?相続税がかからない理由ともらえる人
- 火災保険の相続|名義変更の手続きと相続税評価
- 企業年金・確定拠出年金(iDeCo)の死亡一時金と相続税
- 個人年金の相続|相続等に係る生命保険契約等に基づく年金の雑所得の金額の計算書
- 未支給年金は相続財産?相続税・所得税の扱いと請求方法
- 生命保険の相続税非課税枠と基礎控除の違い|500万円×法定相続人の計算例
- 生命保険は相続財産?遺産分割の対象外になる理由と注意点
- 生命保険の相続税はいくら?死亡保険金に課税される仕組みと計算
- 生命保険で相続税かからない方法は?対策のデメリット・注意点
- 生命保険の受取人と相続|相続人以外が受け取ると2割加算?
- 死亡退職金の相続税|非課税枠と相続財産にならないケース
- 相続対策の生命保険おすすめ|一時払い終身保険の比較ポイント
公式・公的な情報
制度の最新情報は、次の公的機関のページで確認できます。
よくある質問
相続税は誰でもかかるのですか?
いいえ。遺産が「3,000万円+600万円×法定相続人の数」の基礎控除以下なら、相続税はかからず申告もいりません。国税庁の令和5年分の集計では、課税対象になったのは亡くなった人の9.9%でした。
相続税の申告期限はいつまでですか?
相続の開始があったことを知った日(通常は亡くなった日)の翌日から10か月以内です。納付も同じ期限です。
相続放棄はいつまでにすればいいですか?
自分のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申述します。期間の伸長を申し立てることもできます。
相続税がかからなくても申告が必要な場合はありますか?
あります。配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合は、申告しないと特例が使えません。
相続の相談は誰にすればいいですか?
相続税の申告は税理士、相続登記は司法書士、遺産分割でもめている時は弁護士が担当です。市区町村の無料相談や税理士会の相談窓口もあります。
まとめ
- 相続は、届出、相続人と財産の確認、遺産分割、相続税の申告、相続登記の順に進む
- 相続税の基礎控除は3,000万円+600万円×法定相続人の数
- 相続放棄は3か月以内、相続税の申告は10か月以内、相続登記は3年以内
- 配偶者の税額軽減や小規模宅地等の特例は、申告して初めて使える
- 相続税の申告は税理士、登記は司法書士、もめ事は弁護士に相談する